Mataram, katada.id – Praktik penahanan Sertifikat Hak Milik (SHM) yang sebelumnya dijadikan agunan kredit, meskipun kewajiban debitur telah lunas, mendapat sorotan dari kalangan akademisi. Tindakan tersebut dinilai berpotensi menimbulkan persoalan hukum sekaligus mengurangi tingkat kepercayaan masyarakat terhadap lembaga perbankan.
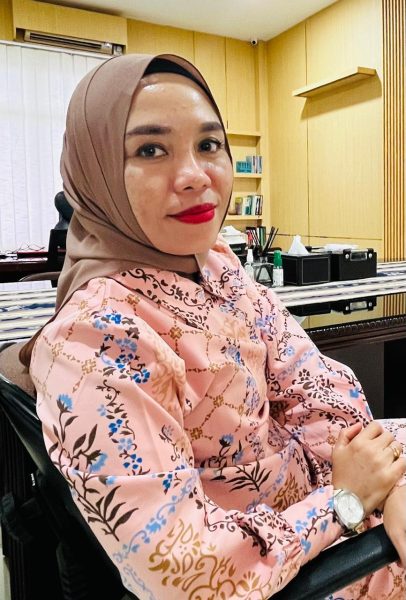
Pakar Hukum Bisnis dan Hukum Perbankan Islam Universitas Muhammadiyah Mataram, Dr. Nurjannah S., S.H., M.H., menegaskan bahwa agunan dalam hubungan kredit hanya berfungsi sebagai jaminan pelunasan utang dan bukan menjadi milik bank.
Menurutnya, setelah seluruh kewajiban debitur diselesaikan, maka dasar hukum penguasaan agunan oleh bank secara otomatis berakhir.
“Prinsip dasarnya harus dipahami bahwa bank tidak pernah menjadi pemilik atas objek agunan. Bank hanya memperoleh hak jaminan untuk memastikan pelunasan kredit apabila terjadi wanprestasi. Ketika utang telah lunas, dasar hukum penguasaan agunan juga berakhir,” ujar Nurjannah di Mataram, Selasa (22/6/2026).
Ia menjelaskan, dalam praktik perbankan, jaminan berupa tanah umumnya dibebani Hak Tanggungan yang bersifat accessoir atau mengikuti keberadaan utang pokok. Karena itu, ketika utang pokok hapus akibat pelunasan, hak jaminan yang melekat pada agunan juga ikut hapus.
Dalam kondisi tersebut, bank berkewajiban menyelesaikan seluruh proses administrasi pelepasan jaminan, termasuk menerbitkan surat keterangan lunas, dokumen roya, serta mengembalikan sertifikat kepada pemilik yang sah.
“Pengembalian sertifikat bukan sekadar pelayanan kepada nasabah, melainkan merupakan kewajiban hukum yang harus dilaksanakan bank setelah kredit dinyatakan lunas,” tegasnya.
Nurjannah menilai keterlambatan atau tidak dikembalikannya sertifikat tidak dapat dianggap sebagai persoalan administratif semata. Sebab, SHM memiliki nilai hukum dan ekonomi yang sangat penting bagi pemiliknya.
Penahanan sertifikat, lanjutnya, dapat menghambat pemilik tanah untuk menjual, mengalihkan hak, menyewakan, menjaminkan kembali, maupun mengembangkan asetnya untuk kepentingan usaha dan aktivitas ekonomi lainnya.
“Ketika SHM tidak dikembalikan setelah kredit lunas, pemilik dapat kehilangan berbagai peluang ekonomi. Kondisi ini dapat menimbulkan kerugian nyata sekaligus menciptakan ketidakpastian hukum,” katanya.
Lebih lanjut, Nurjannah mengingatkan bahwa prinsip kehati-hatian (prudential banking principle) yang menjadi dasar operasional bank tidak dapat dijadikan alasan untuk menahan agunan tanpa dasar hukum yang jelas.
Menurutnya, prinsip tersebut justru mengharuskan bank bekerja secara profesional, transparan, akurat, dan bertanggung jawab, termasuk dalam menyelesaikan administrasi pelepasan jaminan setelah kredit lunas.
Ia menegaskan, apabila bank beralasan masih terdapat kewajiban lain, jaminan silang, sengketa, atau hambatan hukum tertentu, maka alasan tersebut harus dapat dibuktikan secara tertulis dan memiliki dasar hukum yang sah.
“Tanpa dasar hukum yang jelas, penahanan SHM tidak dapat dibenarkan,” ujarnya.
Dari perspektif hukum perdata, Nurjannah menjelaskan bahwa tidak dikembalikannya sertifikat setelah kredit lunas berpotensi memenuhi unsur-unsur Perbuatan Melawan Hukum (PMH), terutama apabila tindakan tersebut menimbulkan kerugian bagi nasabah.
Kerugian tersebut dapat berupa hilangnya peluang bisnis, tertundanya transaksi, gagalnya pengajuan pembiayaan baru, hingga kerugian nonmateri berupa ketidakpastian hukum dan tekanan psikologis.
Meski demikian, ia menekankan bahwa besaran kerugian tetap harus dibuktikan secara rasional dalam proses hukum. Namun hal tersebut tidak menghapus kewajiban utama bank untuk mengembalikan sertifikat kepada pemiliknya setelah pelunasan kredit.
Sebagai pelaku usaha jasa keuangan, bank juga memiliki kewajiban menjalankan prinsip perlindungan konsumen. Nasabah yang telah memenuhi seluruh kewajibannya berhak memperoleh pemulihan hak secara penuh, termasuk menerima kembali dokumen agunan yang menjadi miliknya.
“Kesalahan administrasi internal bank tidak boleh dibebankan kepada nasabah. Nasabah tidak boleh menanggung akibat dari lemahnya tata kelola dokumen atau lambatnya koordinasi internal,” kata Nurjannah.
Menurutnya, dalam sengketa semacam ini, nasabah cukup membuktikan adanya perjanjian kredit, keberadaan SHM sebagai agunan, pelunasan kredit, serta permintaan pengembalian sertifikat yang belum dipenuhi.
Sebaliknya, apabila sertifikat masih berada dalam penguasaan bank setelah pelunasan, maka bank berkewajiban menjelaskan dasar hukum yang menyebabkan dokumen tersebut belum dikembalikan.
“Jika tidak ada dasar hukum lain yang sah, maka posisi hukum bank menjadi lemah karena hak penguasaannya atas agunan telah berakhir bersamaan dengan lunasnya utang yang dijamin,” jelasnya.
Nurjannah menambahkan bahwa persoalan pengembalian agunan tidak hanya menyangkut kepentingan individu nasabah, tetapi juga menyangkut tingkat kepercayaan masyarakat terhadap industri perbankan secara keseluruhan.
“Bank adalah lembaga kepercayaan. Karena itu, pengembalian agunan setelah kredit lunas harus menjadi standar pelayanan yang wajib, bukan kebijakan yang bergantung pada kehendak internal bank,” tegasnya.
Ia mendorong perbankan untuk memperkuat tata kelola agunan melalui prosedur yang jelas, sistem dokumentasi yang transparan, batas waktu pengembalian sertifikat yang pasti, serta mekanisme pengaduan nasabah yang efektif.
Menurutnya, kepastian hukum atas aset merupakan fondasi penting dalam aktivitas ekonomi. Penahanan sertifikat tanpa dasar hukum tidak hanya merugikan pemilik tanah, tetapi juga berpotensi menghambat perputaran ekonomi dan kegiatan usaha masyarakat.
“Apabila kredit telah lunas dan tidak ada dasar hukum lain yang sah, maka bank wajib segera mengembalikan sertifikat agunan kepada pemiliknya. Inilah konsekuensi hukum, etis, dan profesional dari hubungan perbankan yang dibangun atas dasar kepercayaan, keadilan, dan kepastian hukum,” pungkasnya. (*)